 MyPro
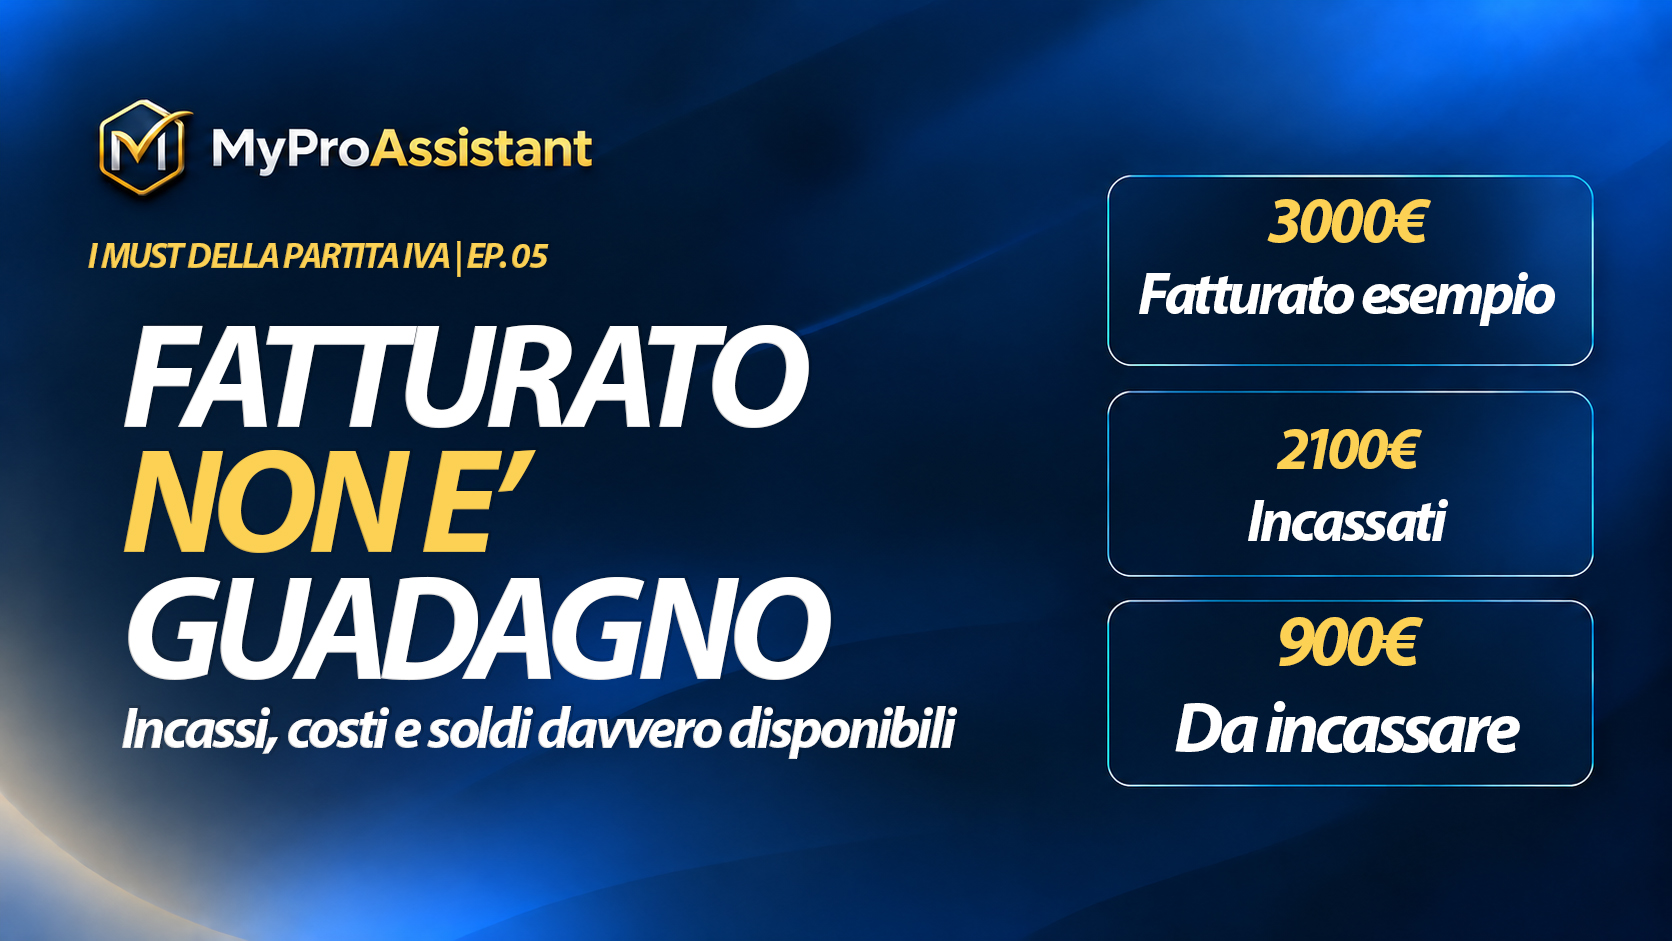
Hai fatturato 3.000 euro questo mese. Ma quanti di quei soldi hai davvero a disposizione?
È una domanda più importante di quanto sembri, soprattutto quando lavori in proprio.
Avere tanti clienti, emettere fatture e vedere entrare denaro sul conto sono segnali positivi. Ma nessuno di questi elementi, preso da solo, ti dice quanto stai effettivamente guadagnando.
Per capirlo devi distinguere tre concetti: fatturato, incassi e guadagno.
1. Fatturato: quanto hai venduto, non quanto hai incassato
Il fatturato rappresenta il valore delle vendite e delle prestazioni effettuate in un determinato periodo. In una semplice attività freelance, puoi osservarlo attraverso gli importi delle fatture emesse, generalmente al netto dell'IVA.
Immagina di aver completato tre lavori da 1.000 euro ciascuno, emettendo le relative fatture.
Hai fatturato 3.000 euro.
Ma se uno dei clienti non ha ancora pagato, non hai necessariamente ricevuto tutti quei soldi.
Il fatturato ti aiuta a capire quanto lavoro hai venduto. Non misura, da solo, la liquidità disponibile.
2. Incassi: i soldi che sono realmente entrati
Gli incassi sono gli importi che i clienti ti hanno effettivamente pagato.
Riprendiamo l'esempio precedente:
Fatturato del mese: 3.000 €
Pagamenti ricevuti: 2.100 €
Importi ancora da incassare: 900 €
Quei 900 euro rappresentano denaro atteso, non denaro già presente sul conto.
Ecco perché un'attività può avere buoni risultati nelle vendite e trovarsi comunque in difficoltà quando deve sostenere una spesa urgente.
Non basta sapere quanto hai fatturato. Devi sapere anche quanto ti è stato pagato e quanto manca ancora.
3. Guadagno: quello che rimane dopo i costi e gli obblighi da considerare
Nel linguaggio quotidiano, il guadagno è ciò che resta dell'attività dopo aver considerato le spese necessarie a lavorare.
Ma attenzione: il guadagno operativo, il reddito fiscale e i soldi liberamente spendibili non sono sempre la stessa cifra.
Software, materiali, affitto, collaboratori, commissioni, imposte e contributi incidono in modi diversi sui tuoi conti.
Inoltre, un pagamento incassato oggi potrebbe dover finanziare un costo o un obbligo che arriverà soltanto tra qualche mese.
Per questo conviene ragionare separatamente su:
Risultato dell'attività: ricavi e costi del lavoro.
Liquidità: denaro effettivamente entrato e uscito.
Disponibilità prudenziale: quanto puoi utilizzare senza ignorare impegni già conosciuti.
4. Esempio pratico: hai fatturato 3.000 euro
Immaginiamo un freelance che, durante il mese, abbia questa situazione:
VoceImportoFatturato del mese3.000 €Incassi ricevuti2.100 €Fatture ancora da incassare900 €Costi operativi pagati700 €Incassi meno costi pagati1.400 €I 1.400 euro rappresentano un saldo semplificato dei movimenti considerati, non il guadagno netto personale.
Non abbiamo ancora considerato eventuali altri pagamenti, debiti, imposte, contributi o somme da accantonare.
E nemmeno possiamo concludere che il risultato economico dell'attività coincida con 1.400 euro: il fatturato comprende anche prestazioni non ancora incassate.
Questo esempio mostra perché è pericoloso affidarsi a un unico numero per decidere se puoi permetterti una nuova spesa.
5. I tre errori più comuni
Considerare ogni fattura come denaro già disponibile
Una fattura emessa deve essere monitorata fino al pagamento effettivo. Le fatture non saldate possono creare problemi di liquidità, anche quando il lavoro non manca.
Guardare soltanto il saldo bancario
Il conto può contenere soldi che serviranno a pagare fornitori, collaboratori, imposte o contributi.
Un saldo positivo non equivale automaticamente a una disponibilità personale dello stesso importo.
Confondere risultato gestionale e calcolo fiscale
Il reddito imponibile segue regole diverse a seconda del regime fiscale.
Per esempio, nel regime forfettario la determinazione del reddito fiscale non consiste semplicemente nel sottrarre tutte le spese effettive dagli incassi: entrano in gioco il coefficiente di redditività e le disposizioni applicabili.
Il tuo commercialista rimane il riferimento per determinare correttamente gli obblighi fiscali e previdenziali.
6. Un controllo semplice da fare ogni settimana
Non serve diventare esperti di contabilità per avere più controllo della propria attività.
Puoi iniziare con cinque domande:
Quanto ho fatturato nel periodo?
Quanto ho effettivamente incassato?
Quali pagamenti dei clienti sono ancora in sospeso?
Quali spese ho sostenuto e quali uscite mi aspettano?
Quanto denaro devo conservare per impegni e accantonamenti?
Dedica qualche minuto a questi controlli, usando dati aggiornati e distinguendo sempre importi effettivi da previsioni.
Se utilizzi più strumenti, assicurati che gli stessi pagamenti non vengano contati due volte.
7. Come capire quanto ti rimane davvero
La soluzione non è controllare il conto in continuazione.
È costruire un quadro semplice in cui incassi, spese, pagamenti da ricevere e impegni futuri siano distinguibili.
Puoi cominciare anche con un foglio di calcolo. L'importante è che le informazioni siano complete, aggiornate e facili da consultare.
Quando l'attività cresce, avere clienti, fatture, pagamenti e scadenze collegati può rendere questo controllo meno faticoso.
Metti in pratica quello che hai letto
Con lo strumento gratuito Quanto mi rimane davvero? di MyProAssistant puoi organizzare una simulazione di budget, distinguendo incassi, costi e accantonamenti prudenziali.
Il risultato è una simulazione gestionale, non un calcolo fiscale personalizzato.
Il concetto da ricordare: fatturare di più è positivo, ma conoscere i tuoi incassi, le spese e gli impegni futuri è ciò che ti permette di prendere decisioni più consapevoli.
- Il tuo lavoro, nelle tue mani
Domande e commenti
Puoi commentare con un account MPA Standard/Pro oppure con Google. Ogni intervento passa dalla moderazione MyProAssistant.
Gli account Standard e Pro usano direttamente la sessione MyProAssistant. Gli altri lettori possono usare Google. Tutti i commenti passano dalla moderazione.
Accesso Google temporaneamente non disponibile.