 MyPro
Hai aperto — o stai per aprire — una Partita IVA e qualcuno ti ha già detto:
“Vai in forfettario, paghi il 5%.”
Peccato che non funzioni esattamente così.
Il regime forfettario può essere molto conveniente, soprattutto per chi inizia un’attività con una struttura semplice e costi contenuti.
Ma forfettario non significa automaticamente 5%, non significa che pagherai le tasse sull’intero fatturato e soprattutto non significa che sia sempre la scelta migliore.
Vediamo quindi come funziona davvero nel 2026.
1. Cos’è il regime forfettario?
Il regime forfettario è un regime fiscale agevolato destinato alle persone fisiche che esercitano individualmente un’attività d’impresa, arte o professione.
La caratteristica principale è che il reddito imponibile non viene calcolato sottraendo una per una tutte le spese sostenute.
Si parte invece dai ricavi o compensi e si applica un coefficiente di redditività, diverso a seconda del tipo di attività.
Sul reddito così determinato vengono poi considerati gli eventuali contributi previdenziali deducibili e viene applicata l’imposta sostitutiva.
Quindi:
fatturato ≠ reddito imponibile ≠ tasse da pagare.
Sono tre cose diverse.
2. Il limite degli 85.000 euro
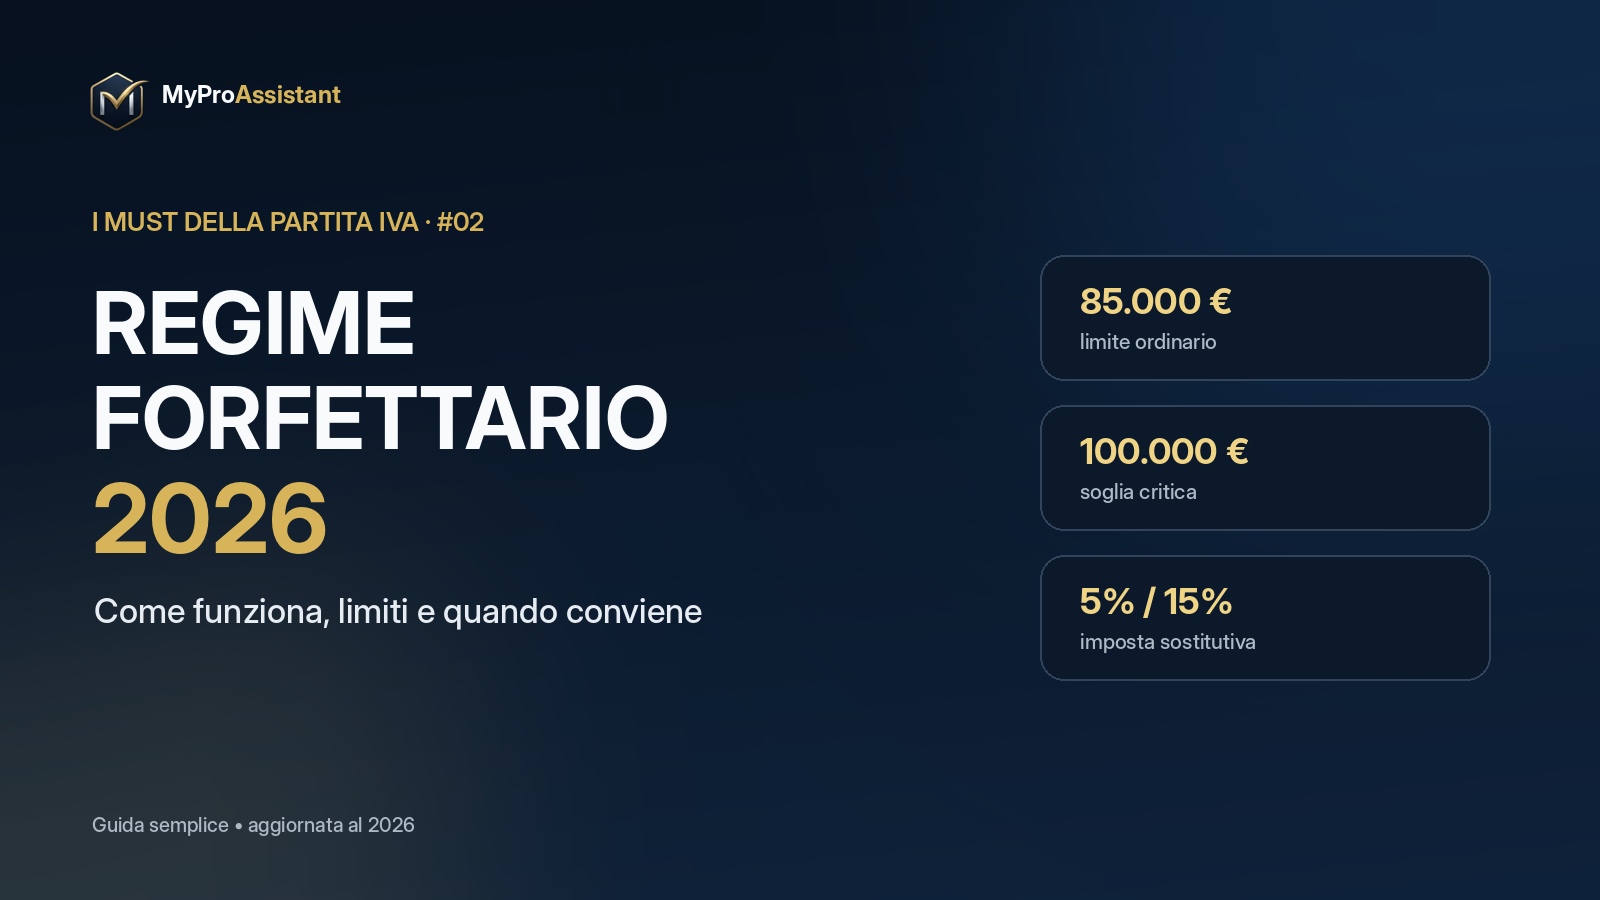
Nel 2026 il limite ordinario per applicare il regime forfettario resta pari a 85.000 euro di ricavi o compensi.
Questo numero viene spesso confuso con un'altra soglia: 100.000 euro.
Ma hanno due significati diversi.
Se superi 85.000 euro senza oltrepassare i 100.000 euro, normalmente il regime cessa dall’anno successivo.
Se invece i ricavi o compensi superano 100.000 euro, il regime forfettario cessa di applicarsi già nello stesso anno, con le conseguenze fiscali e IVA previste dalla normativa.
Quindi:
85.000 € → limite ordinario
100.000 € → soglia da non confondere con il limite di accesso
Dire semplicemente che “il forfettario arriva fino a 100.000 euro” è fuorviante.
3. Non vieni tassato su tutto quello che fatturi
Questa è una delle caratteristiche più importanti del regime.
Nel regime ordinario il reddito deriva, in linea generale, dalla differenza tra ricavi e costi fiscalmente rilevanti.
Nel forfettario il meccanismo è diverso.
Al fatturato viene applicato un coefficiente di redditività stabilito in base all’attività esercitata.
Il risultato rappresenta il reddito determinato forfettariamente sul quale viene poi calcolata l’imposta, dopo gli eventuali passaggi previsti dalla disciplina.
Questo significa anche una cosa importante:
le tue spese reali non vengono normalmente dedotte una per una.
Ed è proprio per questo che il forfettario può essere molto interessante per alcune attività e meno conveniente per altre.
Un professionista che lavora principalmente con un computer e ha pochi costi può trovarsi in una situazione molto diversa rispetto a un’attività che sostiene ogni mese importanti spese per merci, locali, personale o attrezzature.
4. L’imposta è del 15%. Il 5% non vale per tutti
L’aliquota ordinaria dell’imposta sostitutiva del regime forfettario è 15%.
Per determinate nuove attività che rispettano i requisiti previsti dalla normativa l’aliquota può essere ridotta al 5% per il periodo d’imposta di avvio e per i quattro successivi.
Quindi il messaggio:
“Apro la Partita IVA = pago il 5%”
è sbagliato.
L’aliquota agevolata non dipende semplicemente dal fatto che sia la tua prima Partita IVA.
Bisogna verificare che siano rispettate le condizioni previste per una nuova attività.
Se queste condizioni non ci sono, il riferimento è normalmente il 15%.
5. E i contributi?
Altro punto fondamentale.
Imposta e contributi previdenziali non sono la stessa cosa.
Il fatto che l’imposta sostitutiva sia del 5% o del 15% non significa che quello rappresenti tutto ciò che dovrai versare.
La posizione previdenziale dipende dall’attività svolta.
Potresti, per esempio, rientrare nella:
Gestione Separata INPS;
Gestione Artigiani;
Gestione Commercianti;
cassa previdenziale della tua professione.
Per questo confrontare due Partite IVA guardando soltanto alla percentuale dell’imposta è poco utile.
Bisogna sempre considerare tasse + contributi + caratteristiche della propria attività.
6. Posso essere dipendente e avere il forfettario?
In molti casi sì, ma esiste una specifica causa ostativa collegata ai redditi da lavoro dipendente e assimilati.
Per il 2026 la soglia è stata mantenuta a 35.000 euro, prendendo in considerazione in generale i redditi dell’anno precedente; esistono però eccezioni e situazioni particolari, per esempio in relazione alla cessazione del rapporto di lavoro.
Questa soglia non va confusa con gli 85.000 euro.
Sono due controlli completamente diversi:
85.000 € → ricavi/compensi della tua attività
35.000 € → specifica verifica sui redditi da lavoro dipendente o assimilati
Se hai contemporaneamente un lavoro dipendente e una Partita IVA, è uno dei punti da verificare con particolare attenzione.
7. Ci sono altri requisiti?
Sì.
Rimanere sotto gli 85.000 euro non basta da solo per avere diritto al regime.
Tra le condizioni da verificare c’è anche il limite di 20.000 euro lordi relativo a determinate spese sostenute per lavoro dipendente e collaboratori.
Esistono inoltre diverse cause di esclusione legate, per esempio, a:
alcuni regimi speciali IVA;
determinate partecipazioni societarie;
rapporti con attuali o precedenti datori di lavoro;
residenza fiscale in particolari situazioni;
altre condizioni previste dalla normativa.
È quindi possibile essere sotto gli 85.000 euro e non poter comunque utilizzare il forfettario.
8. Quando può essere conveniente?
Non esiste una risposta uguale per tutti.
Il forfettario tende a essere particolarmente interessante quando l’attività ha:
una struttura semplice;
costi reali relativamente contenuti;
pochi investimenti da scaricare;
ricavi compatibili con i limiti del regime;
requisiti per l’aliquota agevolata, quando applicabile.
Può invece meritare un confronto più attento con altri regimi quando:
hai costi molto elevati;
devi sostenere investimenti importanti;
hai personale;
stai crescendo rapidamente verso i limiti previsti;
la tua situazione personale comprende altri redditi o elementi fiscalmente rilevanti.
Il punto non è quindi chiedersi:
“Il forfettario conviene?”
La domanda corretta è:
“Il forfettario conviene nella mia situazione?”
9. L’errore più comune: guardare solo la percentuale
Quando si parla di Partita IVA si sente spesso:
“Pago solo il 5%.”
Oppure:
“Pago il 15%.”
Ma senza conoscere il reddito imponibile, il coefficiente applicabile, i contributi previdenziali e gli altri elementi della posizione fiscale, quelle percentuali raccontano soltanto una parte della storia.
Prima di scegliere un regime fiscale conviene quindi simulare almeno:
ricavi previsti → reddito imponibile → contributi → imposta → costi reali dell’attività.
Solo così il confronto diventa sensato.
10. E dopo aver scelto il regime?
Una volta aperta la Partita IVA, il problema smette presto di essere soltanto fiscale.
Arrivano:
clienti → preventivi → lavori → fatture → pagamenti → spese → scadenze.
Ed è qui che molti iniziano ad accumulare Excel, calendari, email e note sparse.
Partire con un sistema organizzato permette invece di sapere in ogni momento:
quanto hai fatturato;
quanto hai incassato;
quali pagamenti mancano;
quali lavori sono ancora aperti;
quali spese stai sostenendo;
quali scadenze si avvicinano.
È esattamente il problema che MyProAssistant vuole risolvere: riunire la gestione quotidiana dell’attività in un unico spazio.
La checklist del forfettario 2026
Prima di considerare chiusa la questione verifica almeno:
✓ ricavi o compensi previsti
✓ limite degli 85.000 euro
✓ eventuale soglia dei 100.000 euro
✓ codice ATECO e coefficiente di redditività
✓ aliquota 5% o 15%
✓ posizione previdenziale
✓ eventuali redditi da lavoro dipendente
✓ spese per personale e collaboratori
✓ eventuali cause di esclusione
✓ confronto con un regime alternativo se hai costi importanti
In breve
Il regime forfettario può rendere molto più semplice la gestione fiscale di una piccola attività.
Ma semplice non significa automatico.
85.000 euro non sono 100.000.
Il 5% non vale per tutti.
E tasse e contributi sono due cose diverse.
Capire questi tre punti prima di iniziare evita già una buona parte degli errori più comuni.
Questa guida ha finalità informative e non sostituisce la consulenza fiscale, previdenziale o professionale. Requisiti e convenienza devono essere verificati sulla situazione concreta del contribuente.
Domande e commenti
Puoi commentare con un account MPA Standard/Pro oppure con Google. Ogni intervento passa dalla moderazione MyProAssistant.
Gli account Standard e Pro usano direttamente la sessione MyProAssistant. Gli altri lettori possono usare Google. Tutti i commenti passano dalla moderazione.
Accesso Google temporaneamente non disponibile.